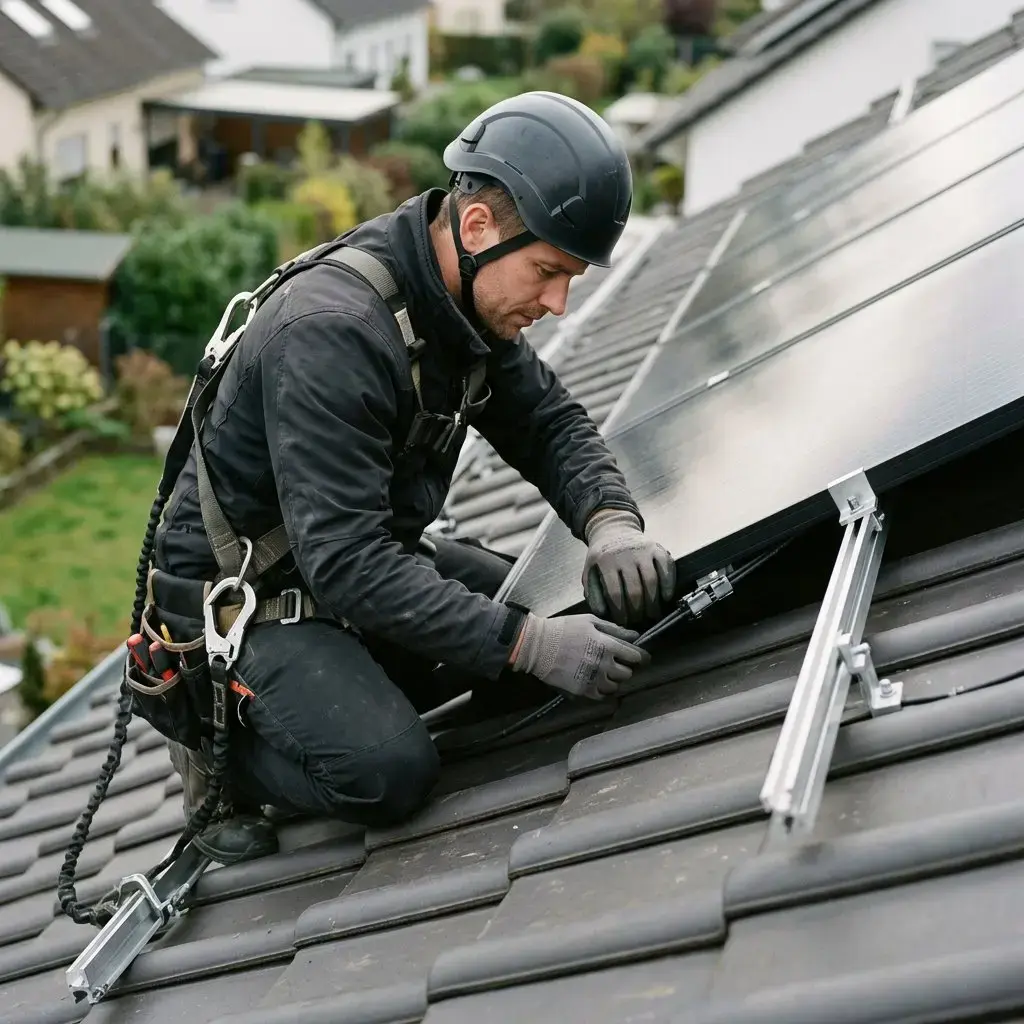
Eine Photovoltaikanlage ist eine Investition für viele Jahre. Genau deshalb können schon einzelne Schäden teuer werden: Nicht nur Reparatur oder Austausch kosten Geld, oft fehlen in der Ausfallzeit auch Eigenverbrauch, Einspeiseerlöse und im Zweifel musst du Strom zukaufen. Entscheidend ist daher nicht nur, ob du versicherst, sondern wie: Wohngebäudeversicherung, separate Photovoltaik-Versicherung und ergänzende Haftpflicht decken unterschiedliche Risiken ab. Gerade bei Dachanlagen und Systemen mit Speicher lohnt sich der Blick in Deckung, Meldepflichten, Ausschlüsse und Preisfaktoren noch vor der Inbetriebnahme.
Diese Risiken gefährden deine PV-Anlage wirklich
Eine PV-Anlage rechnet sich meist über viele Jahre. Fällt sie länger aus, leidet nicht nur die Technik, sondern auch die Wirtschaftlichkeit. Zu den häufigsten Schadenursachen gehören Sturm, Hagel, Blitz, Überspannung, Feuer, Wasser, Tierverbiss, Diebstahl, Vandalismus und auch Bedienfehler. Ohne passenden Schutz triffst du oft doppelte Kosten: Die Anlage muss repariert oder ersetzt werden, gleichzeitig entgehen dir Ersparnisse und mögliche Einspeiseerlöse. Genau deshalb ist eine Photovoltaik-Versicherung für viele Anlagen kein Nebenthema, sondern ein realer Teil der Risikovorsorge.
Welche Absicherung für deine PV-Anlage wirklich infrage kommt
| Variante | Typisch passend für | Stärken | Worauf du achten solltest |
|---|---|---|---|
| Wohngebäudeversicherung | Klassische private Dachanlagen | Kann die Anlage am Gebäude mit erfassen; praktisch, wenn Haus und PV gleichzeitig beschädigt werden | Mitversicherung ist nicht in jedem Tarif automatisch enthalten; oft nur bestimmte Gefahren |
| Separate Photovoltaik-Versicherung | Anlagen mit höherem Schutzbedarf | Häufig breiterer Schutz, teils mit Allgefahren- oder Zusatzbausteinen | Tarifdetails, Ausschlüsse, Selbstbehalte und Speicherregelung genau prüfen |
| Betreiberhaftpflicht | Risiken gegenüber Dritten | Deckt Personen- oder Sachschäden außerhalb der Anlage | Ersetzt keine Sachversicherung für Module, Wechselrichter oder Speicher |
| Hausrat- oder Elektronikschutz | Sonderfälle | Kann im Einzelfall ergänzen | Ist bei klassischen Dachanlagen kein automatischer Ersatz für eine saubere PV-Absicherung |
Wichtig: Solarthermie ist nicht dasselbe wie Photovoltaik. Wenn beides vorhanden ist, solltest du die Vertragsbedingungen getrennt prüfen.
Ist Photovoltaik in der Gebäudeversicherung mitversichert?
Oft ja, aber eben nicht automatisch. Viele Dachanlagen lassen sich in die Wohngebäudeversicherung einbinden, doch ob das wirklich gilt, hängt vom Tarif und von der Meldung an den Versicherer ab. Häufig schützt die Gebäudeversicherung nur gegen ausdrücklich genannte Gefahren wie Feuer, Sturm oder Hagel. Bei Diebstahl, Bedienfehlern oder bestimmten Überspannungsschäden entstehen schnell Lücken. Ein Vorteil ist die Regulierung aus einer Hand, wenn Haus und Anlage gemeinsam betroffen sind. Bei größeren Anlagen, besonderen Dächern oder Nebengebäuden reicht die Standardlösung jedoch oft nicht aus.
Warum du die Anlage unbedingt melden solltest
Mit einer PV-Anlage steigt meist der zu versichernde Wert des Gebäudes.
- Melde nicht nur die Module, sondern auch Wechselrichter, relevante Umbauten am Dach und die Art der Installation.
- Wer einen PV-Speicher nachrüsten möchte, sollte ihn ausdrücklich nennen, weil er den Anlagenwert und oft auch das Risikoprofil verändert.
- Ohne Anzeige drohen im Schadenfall Rückfragen, Beitragsanpassungen oder Streit darüber, ob die tatsächliche Deckung ausreicht.
Was eine separate Photovoltaik-Versicherung typischerweise abdeckt
- Versichert sind je nach Tarif meist die typischen Bestandteile, die zum Inhalt einer PV-Komplettanlage gehören, also Module, Unterkonstruktion, Verkabelung und Wechselrichter; oft kann auch der Speicher einbezogen werden.
- Breitere Tarife decken nicht nur Wetterereignisse ab, sondern häufig auch Blitz, Überspannung, Kurzschluss, Tierverbiss, Diebstahl und Vandalismus.
- Teilweise sind auch Bedienfehler sowie Material-, Konstruktions- oder Ausführungsfehler mitversichert.
- Sinnvoll können Zusatzleistungen für Aufräumarbeiten, Gerüstkosten, Löschkosten und Reparaturen am Dach im Zusammenhang mit dem PV-Schaden sein.
Wie Ertragsausfall und Entschädigung im Schadenfall funktionieren
Im Vertrag sollte klar stehen, wie Teil- und Totalschäden entschädigt werden: also ob Reparaturkosten übernommen werden oder Ersatz nach der Tariflogik zum Neuwert erfolgt. Wichtig sind Zusatzbausteine für Ertragsausfall und gegebenenfalls für Stromzukauf, wenn die Anlage nach einem Schaden stillsteht. Dabei gilt: Die Leistungsdauer ist meist begrenzt und deckt nicht automatisch jede Ausfallwoche ab. Ob sich dieser Baustein lohnt, hängt stark davon ab, wie viel Strom du selbst nutzt, einspeist und welcher finanzielle Verlust im Ausfallfall tatsächlich entsteht.
Was kostet eine Versicherung für Photovoltaikanlagen?
| Preisfaktor | Einfluss auf den Beitrag |
|---|---|
| Anlagenwert und Versicherungssumme | Je höher der zu versichernde Wert, desto wichtiger und meist teurer der Schutz. |
| Dachart, Standort und Bauweise | Bestimmte Lagen oder Konstruktionen können das Schadenrisiko erhöhen. |
| Speicher und mitversicherte Bauteile | Ein Batteriespeicher und zusätzliche Komponenten erweitern den Umfang. |
| Selbstbehalt und Ertragsausfall | Mehr Leistung kostet oft mehr, ein höherer Selbstbehalt kann Beiträge senken. |
| Schutzmaßnahmen | Überspannungsschutz und Sicherungen spielen bei der Bewertung oft mit hinein. |
Niedrige Einstiegsbeiträge sagen nur etwas aus, wenn Versicherungssumme, Selbstbehalt und Ausschlüsse wirklich vergleichbar sind. Eine Mitversicherung über die Gebäudeversicherung kann günstiger wirken, muss aber auch zum Risiko und zu den Kosten einer Solaranlage mit Speicher passen.
Diese Ausschlüsse solltest du vor Vertragsabschluss prüfen
- Verschleiß, Alterung und schleichender Leistungsverlust gehören in der Regel nicht zum versicherten Schaden.
- Viele Tarife verlangen eine fachgerechte Installation, Dokumentation, Überspannungsschutz oder bestimmte Sicherungsmaßnahmen.
- Nicht jeder technische Defekt ist automatisch ein Versicherungsfall; Garantie- und Gewährleistungsfragen liegen oft bei Hersteller oder Installateur.
- Prüfe besonders die Formulierungen zu indirektem Blitzschaden, Eigenmontage, Diebstahlschutz und Brandschutzauflagen.
PV-Anlage mit Speicher: Darauf solltest du achten
Bei einer PV-Anlage mit Batteriespeicher sollte ausdrücklich geklärt sein, ob der Speicher mitversichert ist oder separat genannt werden muss. Er erhöht nicht nur den Anlagenwert, sondern kann auch zusätzliche Anforderungen an den Brandschutz bei Batteriespeichern, Überspannungsschutz und Schaden-Dokumentation mitbringen. Gerade bei Dachanlagen mit Speicher ist es sinnvoll, die Deckung schon vor Montage und Inbetriebnahme sauber abzustimmen.
Für Balkonkraftwerk und Hausrat gelten oft andere Regeln
Ein Balkonkraftwerk wird versicherungstechnisch häufig anders behandelt als eine klassische Dachanlage. Je nach Tarif läuft der Schutz eher über Hausrat oder über besondere Klauseln, nicht automatisch über die Gebäudeversicherung. Auch steckerfertige Systeme solltest du melden, denn fehlende Angaben können im Brand-, Schaden- oder Haftungsfall unnötig problematisch werden.
Wann Betreiberhaftpflicht wichtig wird
Schäden an der Anlage selbst und Schäden an Dritten sind zwei verschiedene Themen. Eine Sachversicherung ersetzt nicht automatisch, wenn sich Teile lösen, ein Brand auf fremdes Eigentum übergreift oder elektrische Komponenten andere Sachen beschädigen. Genau dafür kann eine Betreiberhaftpflicht wichtig sein. Bei privaten Anlagen lässt sich dieses Risiko teils über eine passende Erweiterung der privaten Haftpflicht lösen. Entscheidend ist aber nicht der Name des Tarifs, sondern die konkrete Vertragsformulierung.
So nutzt du Vergleichsportale, Rechner und Preisvergleiche sinnvoll
- Starte am besten beim bestehenden Versicherer und nutze Portale danach, um Preisunterschiede und mögliche Deckungslücken sichtbar zu machen.
- Vergleiche nicht nur Beiträge, sondern auch versicherte Bauteile, Schadenursachen, Selbstbehalte, Speicher-Einbindung und die Dauer des Ertragsausfalls.
- Rechner und Portale helfen bei der Vorauswahl, bilden Unterschiede im Kleingedruckten aber nicht immer vollständig ab.
Warum Testsieger und Versicherernamen nur ein Startpunkt sind
- Ein Testsieger-Siegel ersetzt nicht die Prüfung genau des Tarifs, den du später wirklich abschließt.
- Auch bekannte Versicherernamen helfen nur dann weiter, wenn Gebäudeintegration, Allgefahrenschutz, Speicher und Haftpflicht sauber verglichen werden.
- Gerade bei PV-Anlagen unterscheiden sich Tarife desselben Anbieters oft deutlich nach Tarifgeneration, Zusatzbaustein und Meldepflicht.
